

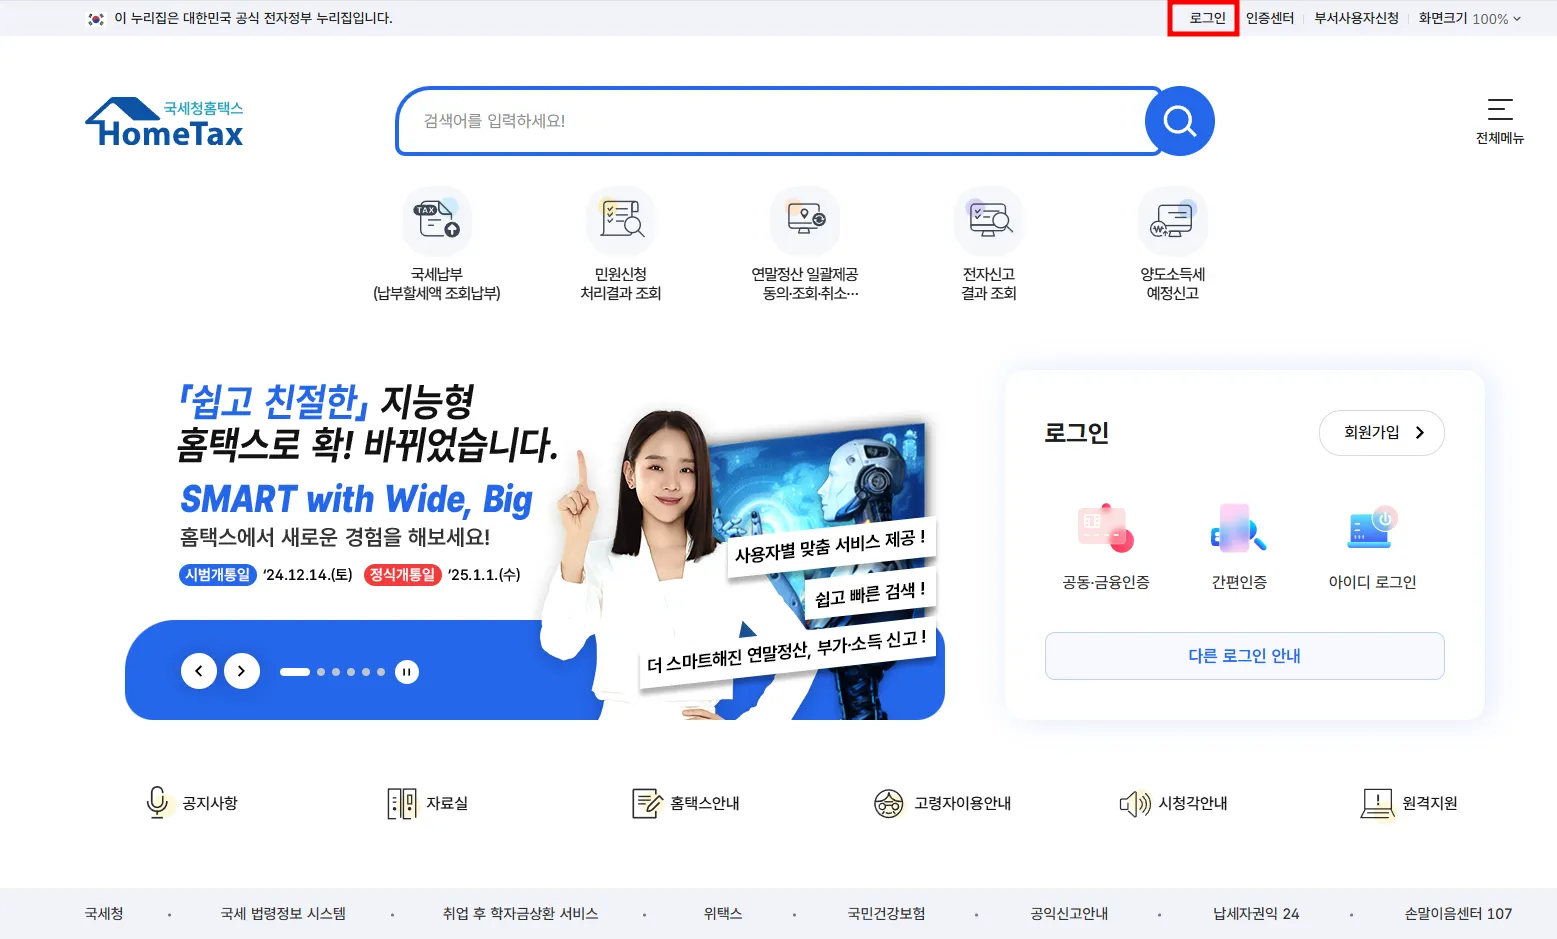
홈택스 홈페이지 접속 → 로그인

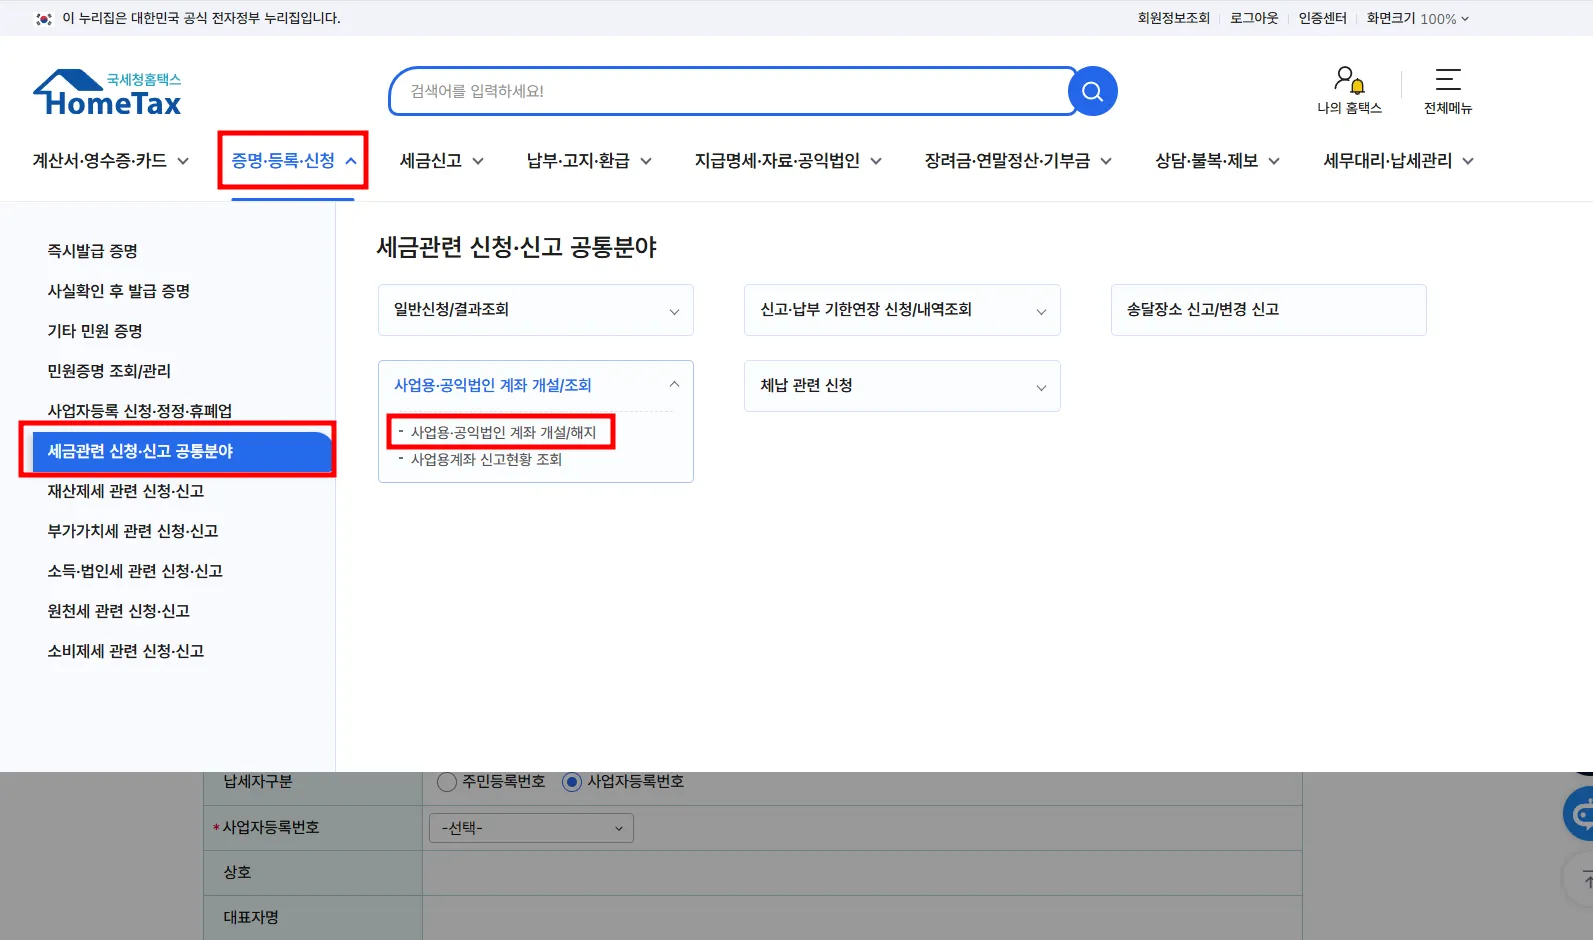
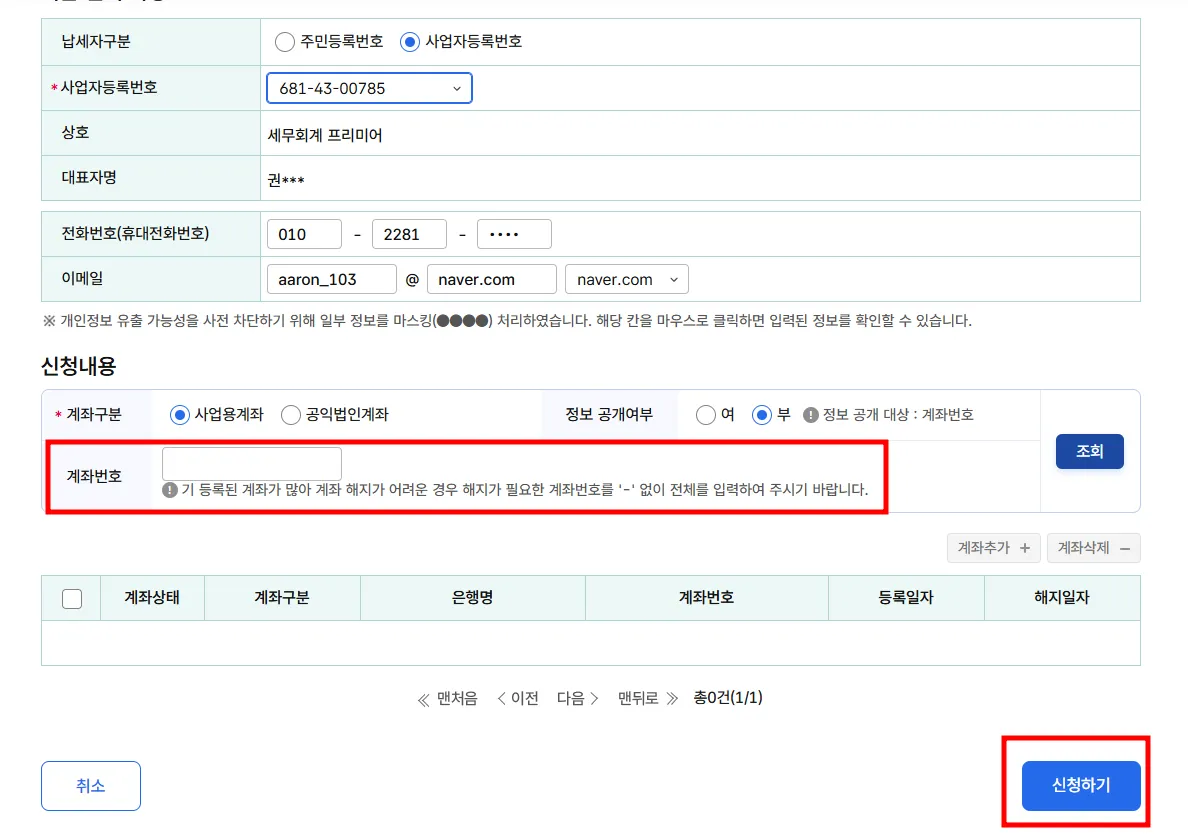
국세증명/사업자등록/세금관련 신청,신고 → 세금관련 신청,신고 공통분야 → 사업용, 공익법인 계좌 개설/해지

사업용계좌 등록
•
개인사업자 중 복식부기의무자는 사업과 관련한 모든 금융거래를 국세청에 등록한 사업용계좌를 통해 진행해야 합니다.
•
이를 위반할 경우 미등록/미사용 가산세(0.2%)가 부과될 뿐만 아니라, 중소기업 특별세액감면 등 주요 세액감면 혜택에서 제외되므로 각별한 주의가 필요합니다.
 1. 사업용계좌 신고 대상 및 기한
법인사업자는 법인 명의 통장이 자동 등록되는 것과 달리, 개인사업자는 직접 국세청에 신고해야 합니다.
구분 | 신고 대상 | 신고 기한 |
일반 복식부기의무자 | 직전 연도 수입금액이 일정 기준 이상인 자 | 과세기간 개시일부터 6개월 이내 (6월 30일까지) |
전문직 사업자 | 수입금액 관계없이 무조건 대상 | 사업개시일의 다음 연도 6월 30일까지 |
신규 개업자 | 사업 개시와 동시에 복식부기의무인 경우 | 사업개시일의 다음 연도 6월 30일까지 |
•
 Tip: 복식부기의무자가 된 첫해에 미리 등록해두는 것이 가장 안전합니다.
2. 반드시 신고해야 하는 '전문직 사업자'
아래 업종은 매출 규모와 상관없이 사업 개시와 동시에 복식부기의무자가 되며, 사업용계좌 신고가 필수입니다.
•
의료업: 의사, 치과의사, 한의사, 수의사, 약사, 한약사
•
법률/회계: 변호사, 변리사, 법무사, 공인노무사, 세무사, 공인회계사
•
기술/감정: 경영지도사, 기술지도사, 감정평가사, 건축사, 측량사, 도선사, 기술사, 손해사정인 등
3. 미이행 시 제재 사항 (가산세 및 감면 배제)
사업용계좌를 등록하지 않거나, 등록 후 사업 용도로 사용하지 않을 경우 강력한 불이익이 따릅니다.
① 가산세 부과
신고하지 않거나 사용하지 않은 금액에 대해 가산세가 부과됩니다.
[가산세 계산 공식]
1. 미신고 가산세: Max(A, B)
A. 미신고 기간 수입금액 × 0.2%
B. 사업용계좌 미사용 거래금액 × 0.2%
2. 미사용 가산세:
사업용계좌를 사용하지 않은 거래금액 × 0.2%
JavaScript
복사
② 조세특례 제한 
가장 큰 불이익은 세액감면 배제입니다.
•
중소기업 특별세액감면 적용 불가
•
창업중소기업 세액감면 등 주요 감면 혜택 박탈
•
 주의: 단 한 번의 등록 누락으로 수백만 원에서 수천만 원의 감면 혜택을 놓칠 수 있습니다.
4. 사업용계좌 사용 범위
사업과 관련된 모든 입출금은 반드시 신고된 계좌를 통해 이루어져야 합니다.
•
매출: 거래처로부터 받는 대금, 신용카드 결제 대금 입금 등
•
매입: 자재비, 임차료, 인건비(급여), 전기료 등 공과금
•
 2026년 관리 포인트: 2026년 국민연금 보험료율(9.5%) 인상 및 최저임금(10,320원) 변동에 따른 급여 지급 시에도 반드시 신고된 사업용계좌에서 이체가 이루어져야 비용 증빙이 명확해집니다.
5. 신고 방법 안내
사업자 명의의 일반 통장을 사업용으로 지정하여 신고하시면 됩니다. (별도의 '사업자 전용 통장'이 아니어도 무방함)
1.
2.
메뉴 이동: 국세증명·사업자등록·세금비서 > 사업용(공익법인)계좌 개설/해지 신고
3.
정보 입력: 은행명 및 계좌번호 입력 후 등록 
6. 실무 안내사항
•
계좌 추가/변경: 사업용계좌를 추가로 만들거나 변경한 경우에도 즉시 홈택스에 업데이트해야 합니다.
•
혼용 금지: 개인적인 생활비와 사업비가 섞이지 않도록 관리해야 세무조사 리스크를 줄일 수 있습니다.